
カウンターポイントリサーチ (英文名: Counterpoint Research 以下、カウンターポイントリサーチ)は、2026年第3四半期グローバルPC出荷台数は、前年同期比21%減の5,700万台になったという調査結果を含むPC Shipment Data暫定版による最新調査を発表致しました。
カウンターポイントリサーチの最新調査PC Shipment Data暫定版によると、2026年第3四半期グローバルPC出荷台数は、前年同期比21%減の5,700万台となりました。前四半期比においても13.8%減少しました。メモリーをはじめとする部品コストの高止まりが引き続きPC価格を押し上げ、需要を抑制しています。
個人向け需要は、価格上昇によって買い替えに踏み切りにくくなり、低迷が続きました。法人向け需要は、保有PCの更新やWindowsの移行を背景に比較的底堅く推移したものの、市場全体の縮小を補うには至りませんでした。
また、前年同期の出荷水準が高かったことも、今回の減少幅を拡大させる要因となりました。2025年第3四半期には、Windows 10のサポート終了を前にした購入や、関税に対応するための在庫調整が出荷の伸びを支えていました。この高い比較基準が、2026年第3四半期の前年同期比での落ち込みをさらに大きくしました。
図1: メーカー別グローバルPC出荷台数 - 2026年第3四半期と2025年第3四半期の比較
(単位:100万台)

出典:カウンターポイントリサーチ Preliminary PC Shipment Data
第3四半期の競争環境では、Appleと他の主要メーカーとの間で業績の差が広がりました。
- Lenovoは、出荷台数が前年同期比23%減の1,500万台となったものの、26.3%の市場シェアを確保し、首位を維持しました。
- HPは、出荷台数1,030万台、市場シェア18.1%で2位を維持しました。出荷台数は前年同期比31%減と、上位6社の中で最大の減少率となりました。
- Dellは、出荷台数が前年同期比25%減の760万台となり、市場シェア13.3%で3位でした。この落ち込みは、比較的底堅い法人向け需要があっても、市場全体の低迷による影響を十分には回避できなかったことを示しています。
- Appleの出荷台数は、前年同期比11%減の560万台となりました。一方、市場シェアは前年同期の8.7%から9.8%に上昇しました。MacBook Neoが出荷の落ち込みを緩和し、市場全体を上回る推移につながりました。
- ASUSの出荷台数は520万台で、前年同期比では7%減となったものの、前四半期比では19.4%増加しました。前年同期比の減少率は上位5社の中で最も小さく、市場シェアは前年同期の7.8%から9.2%に上昇しました。
これら5社でグローバルPC出荷台数の76.7%を占め、その他のメーカーの出荷台数は、前年同期比16%減の1,330万台でした。
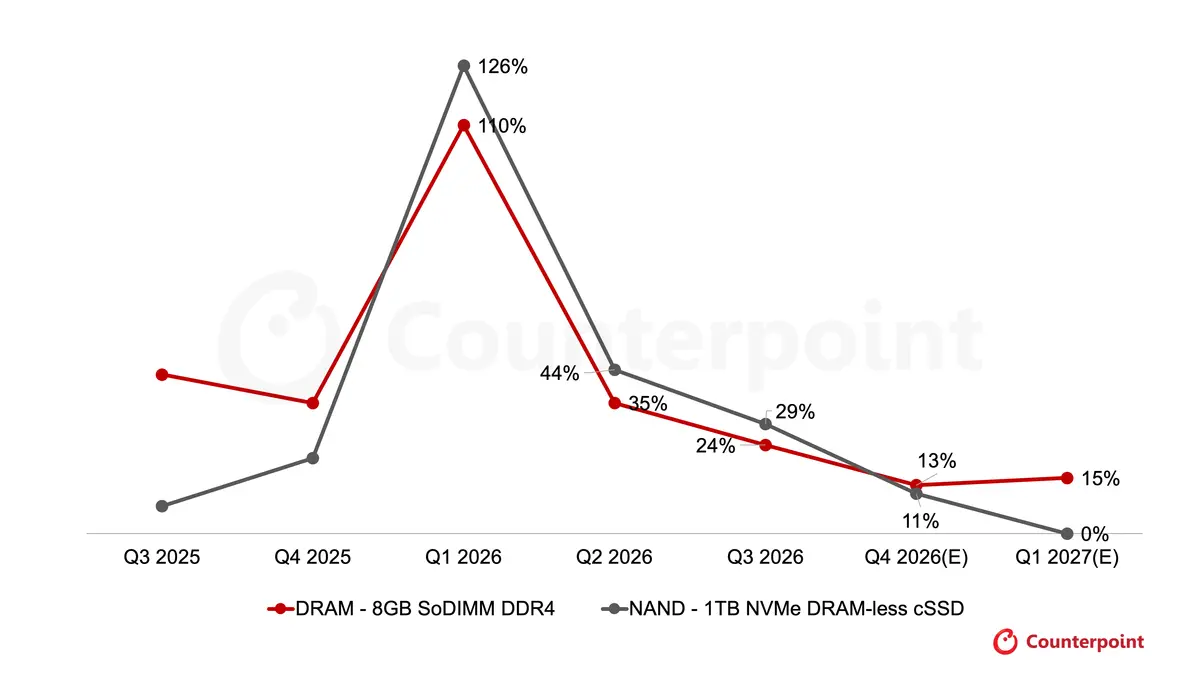
図2: PC向けメモリー価格の前四半期比推移- 2025年第3四半期~2027年第1四半期
出典:カウンターポイントリサーチ Memory Price Tracker and Forecast
※本レポートの価格は契約価格に基づく
カウンターポイントリサーチのシニアアナリストMinsoo Kangは、次の通り述べています。
「グローバルPC市場は、メモリーやその他の部品コストの上昇がPC本体の価格を押し上げ、消費者に買い替えの先送りを余儀なくさせる中で、圧力が一段と強まっています。法人のPC更新やWindowsの移行は引き続き一定の下支えとなっていますが、需要の弱まりを補うには不十分です。AppleとASUSは、差別化された製品ラインアップと競争上のポジショニングにより、市場全体を上回る底堅さを示しました。しかし、手頃な価格で購入できるかどうかが購買判断においてますます重要になる中、市場をリードするメーカーでさえ、出荷の勢いを維持することに苦戦しています」
コスト上昇の影響は、製品価格の引き上げだけにとどまりません。メーカーが部品コストの上昇を吸収しやすい製品構成を優先すると、手頃な価格の選択肢が減り、価格に敏感な購入者は買い替えに踏み切りにくくなります。その結果、古いPCを更新する潜在的な需要が残っていても、出荷台数にはさらなる下押し圧力がかかります。
カウンターポイントリサーチは、2026年第4四半期グローバルPC出荷台数が前年同期比27%減になると予測しています。2027年通年の出荷台数は、2026年とほぼ横ばいにとどまる見通しで、市場は低い出荷水準で安定に向かうと考えられます。
カウンターポイントリサーチのアソシエイトディレクターDavid Naranjoは、次の通り述べています。
「PC業界は構造調整の局面に入っています。部品コストの上昇、PC本体の価格上昇、買い替えサイクルの長期化が、市場の構造を根本から変えつつあります。特に個人向け需要の悪化が続く中、PCメーカーは、利益率の確保と購入しやすい価格の維持という、難しい両立を迫られています。グローバルPC出荷台数は2026年第4四半期に前年同期比27%減となり、2027年もほぼ横ばいにとどまる見通しです。市場の安定化を、回復と捉えるべきではありません。AI PC、高性能ディスプレイなど、差別化された製品は事業機会を生み出しますが、競争を勝ち抜くのは、技術革新に加えて、競争力のある価格、規律あるサプライチェーン管理、そして個人・法人向けの両方にとって魅力ある価値を提供できる企業になることでしょう」。
本プレスリリースに関する詳細並びに情報は、こちらからご覧いただけます。
https://counterpointresearch.com/jp/coverage/consumer-electronics/pc
*本プレスリリースは2026年10月22日に発表されたプレスリリースの日本語版です。原文はこちらをご参照ください。
https://counterpointresearch.com/en/insights/global-pc-shipments-plunge-21-percent-in-q3-2026
今回の発表は、チャネル情報、POSデータ、ディストリビューターアンケート調査、公開データなどボトムアップデータソースとトップダウンリサーチの組み合わせによるカウンターポイント社独自の調査方法で実施したものです。
【カウンターポイントリサーチ概要】
テクノロジーエコシステム全体にわたる製品を専門とするグローバル市場調査会社です。世界の主要なイノベーションハブ、製造クラスター、商業センターに拠点を構え、スマートフォンOEM、チップメーカー、チャネル企業、大手テクノロジー企業など、幅広いクライアント様にサービスを提供しています。経験豊富な専門家が率いる当社のアナリストチームは、経営幹部から戦略、アナリストリレーション(AR)、市場情報(MI)、ビジネスインテリジェンス(BI)、製品・マーケティングの各分野のプロフェッショナルまで、企業全体のステークホルダーと連携し、市場データ、業界のソートリーダーシップ、コンサルティングといった幅広いサービスを提供しています。
主な調査領域には、AI、自動車、コンシューマーエレクトロニクス、ディスプレイ、eSIM、IoT、位置情報プラットフォーム、マクロ経済、製造、ネットワークおよびインフラ、半導体、スマートフォン、ウェアラブルを含みます。カウンターポイントリサーチの注力領域、アナリスト、対話の機会等におかれましては、Insightsページより一般公開市場データやインサイトをご確認ください。
公式ウェブサイト: https://counterpointresearch.com/jp